L'essentiel
- C'est la polarisation par le financement : non une pénurie de capital, mais une bifurcation.
- Chaque instrument, pris isolément, obéit à sa propre logique de risque. Pris ensemble, ils laissent sans véhicule naturel l'actif qui en a le plus besoin.
- Ce n'est pas un refus. C'est un calibrage.
3.3.1 — Le PGE est pour l'essentiel remboursé : le secteur s'est désendetté, il ne s'est pas rétabli
Il faut commencer par une correction. Le diagnostic qui circule encore dans la profession n'est plus exact. Le prêt garanti par l'État (PGE) n'asphyxie plus l'hôtellerie française : il est, pour l'essentiel, remboursé. Pour les TPE, PME et ETI, tous secteurs confondus, 94 % des montants accordés étaient remboursés à fin mai 2026, et leur encours résiduel ne représente plus que 8 milliards d'euros.⁷⁹ Selon les estimations de la direction générale du Trésor, le taux de pertes projeté sur l'ensemble de la vie du dispositif serait de 5,9 % pour l'hébergement-restauration, contre 9,5 % pour la construction.⁸⁰ Altares le constate : « les facteurs autrefois pointés du doigt, comme le remboursement des PGE ou les assignations URSSAF, jouent aujourd'hui un rôle beaucoup plus limité ».⁸¹ C'est d'abord un fait à porter au crédit du secteur : il a remboursé.
Le bilan en porte la trace. Sur le champ de l'hébergement pris seul (et non de l'hébergement-restauration, où la restauration domine), l'endettement financier médian, rapporté aux capitaux propres, passe de 80,7 % en 2023 à 66,6 % en 2024. Net de la trésorerie, il passe de 12,5 % à 8,5 %.⁸² En un exercice, le secteur a nettement réduit la charge contractée pour traverser la crise sanitaire.
La seconde série donne au premier constat son sens. Elle va dans l'autre direction. Sur la même période, la même source et le même champ, la part des revenus que l'entreprise conserve pour s'autofinancer recule de 25,3 % à 21,8 %. L'investissement d'exploitation, rapporté à la valeur ajoutée, recule de 9,0 % à 8,3 %. Le taux de marge (excédent brut d'exploitation rapporté à la valeur ajoutée) recule lui aussi. Le secteur s'est donc désendetté sans que sa capacité à dégager des ressources propres s'améliore : elle s'est dégradée. Les deux mouvements sont simultanés. Nous n'affirmons pas que l'un cause l'autre : nous n'avons pas trouvé de statistique publique qui dise quelle part du remboursement a été payée par la trésorerie, et quelle part par un investissement différé. Elle permet en revanche d'écarter la lecture rassurante. Un bilan qui s'assainit pendant que l'autofinancement baisse ne décrit pas un secteur qui se rétablit. Il décrit un secteur qui a payé.
La question du financement se déplace donc. Elle n'est plus : le cœur de parc peut-il porter la dette de la crise ? Elle est : peut-il accéder à celle dont sa modernisation a besoin ?
3.3.2 — Le symptôme visible : des défaillances qui montent, une hôtellerie moins touchée que la restauration, mais qui voit les siennes remonter en 2026
Il faut ici une distinction que les communiqués agrégés du secteur HCR effacent souvent, et qui est pourtant centrale : l'hôtellerie ne se comporte pas comme la restauration.
Au niveau agrégé HCR, la tendance est lourde. Le nombre de défaillances, au sens d'ouvertures de procédures collectives (sauvegarde, redressement, liquidation) et non de simples retards de paiement, est passé de 5 516 en 2022 à 8 714 en 2024.⁸³ L'année 2022, point de départ de la comparaison, sortait à peine de la crise sanitaire. La restauration en porte l'essentiel, et le rythme n'y ralentit pas.⁸⁴
L'hébergement, pris isolément, raconte toutefois une autre histoire. Les volumes y restent modestes en valeur absolue : 443 défaillances en 2025, après 446 en 2024.⁸⁵ L'année 2026 signale une fragilité de l'hébergement au sens large, portée à la fois par l'hôtellerie et la location de courte durée — et la voit s'accélérer : 168 défaillances au premier trimestre (+27,3 % sur un an), puis 133 au deuxième (+41,5 %), dont 91 hôtels (+54 %). Sur de petits effectifs (une soixantaine d'hôtels un an plus tôt), ces taux sont volatils, et deux trimestres ne suffisent pas à établir une tendance. Les volumes restent sans commune mesure avec ceux de la restauration (1 969 défaillances au deuxième trimestre) ; en taux de croissance, sur des volumes bien plus faibles, le rythme est désormais plus rapide dans l'hôtellerie.⁸⁶
La conclusion se nuance donc. En moyenne, le secteur a survécu, et mieux que d'autres : il a remboursé sa dette de crise (3.3.1). Mais l'accélération de 2026 n'est pas un détail. Elle intervient après le recul de l'autofinancement du secteur mesuré en 2024 (3.3.1). Les plus fragiles restent exposés, et rien n'indique que les fermetures observées depuis plus de dix ans s'interrompent : le parc aurait perdu entre 1 100 et 1 430 établissements depuis 2019 selon les recensements disponibles, surtout par non-remplacement et fermeture du bas de gamme, d'abord dans les petites villes et à la campagne.⁸⁷,ᵈ Notre hypothèse : beaucoup d'hôteliers ne déposent pas le bilan, ils diffèrent la rénovation, ce qui est moins spectaculaire qu'une faillite, et plus corrosif à long terme ; nous n'avons pas trouvé de statistique publique qui mesure l'âge du parc ou ce retard.
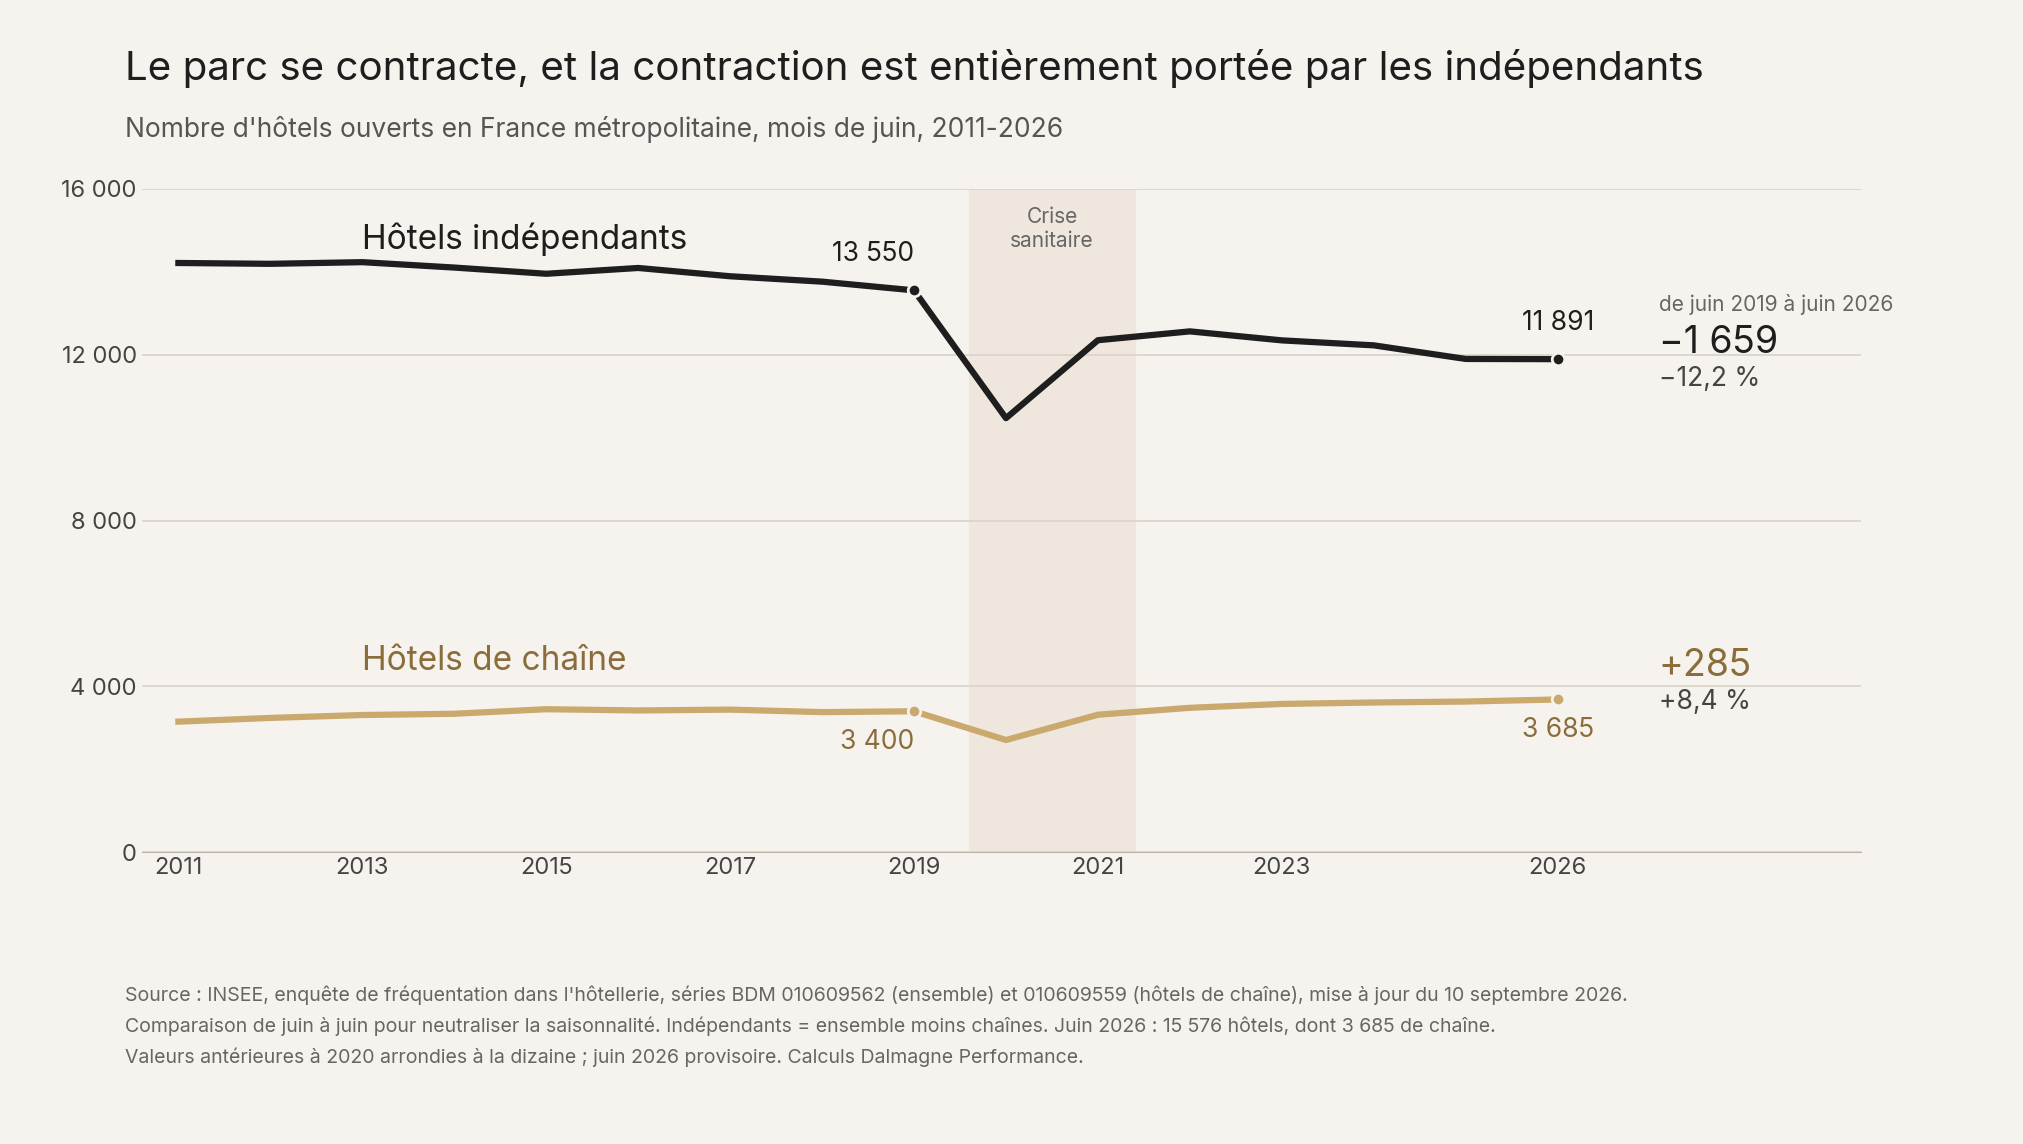
Deux séries publiques de l'INSEE permettent d'aller plus loin, et de dire qui disparaît. Entre juin 2019 et juin 2026, le parc hôtelier recensé a perdu 1 374 établissements. Les chaînes en ont gagné 285. Les indépendants en ont perdu 1 659 — 12,2 % de leur parc. Sur quinze ans, l'écart est plus net encore : −2 319 indépendants et +535 hôtels de chaîne entre juin 2011 et juin 2026. La contraction du parc n'est pas un phénomène général : le solde est négatif pour les indépendants et positif pour les chaînes. Ce solde mêle fermetures, ouvertures et passages d'indépendants sous enseigne, que la série de l'INSEE ne distingue pas : il mesure un recul des indépendants, non un nombre de fermetures.ᵈ
3.3.3 — Le crédit n'est pas fermé ; l'accès qu'y a le parc indépendant reste à mesurer
Un chiffre circule abondamment dans la profession : quatre hôtels sur dix seulement seraient éligibles à un refinancement. Il est attribué à la Banque de France, mais nous ne l'avons retrouvé dans aucune série statistique qu'elle publie. Nous ne le retenons pas.⁸⁸
Ce que publient les institutions dit autre chose. Le crédit n'est pas fermé. La production de crédit des banques françaises à l'immobilier commercial progresse de 18,6 % en 2025.⁸⁹ Au deuxième trimestre 2026, 96 % des PME qui demandent un crédit d'investissement l'obtiennent en totalité ou à plus des trois quarts ; 20 % en demandent un.⁹⁰ Le baromètre qui couvre aussi les très petites entreprises relève que, parmi les dirigeants qui investissent, 16 à 17 % peinent à financer leurs investissements par le crédit, un niveau proche de sa moyenne depuis 2018.⁹¹ Rien de tout cela ne décrit une fermeture.
Une série va dans l'autre sens : celle des encours. En juillet 2026, le crédit mobilisé par l'hébergement-restauration recule de 0,6 % sur un an, quand le crédit bancaire à l'ensemble des sociétés non financières progresse de 3,5 % (3,8 % en financement total, titres de dette compris). Le secteur est l'un des trois seuls à voir son encours se contracter, avec l'industrie et l'action sociale. Cette série couvre toutefois l'hébergement et la restauration ensemble, chaînes et établissements premium compris. Le recul d'un encours est cohérent avec l'amortissement des prêts garantis par l'État (3.3.1) ; il ne mesure ni la production de crédit nouveau ni l'accès au crédit. Cette série ne dit pas non plus ce qu'il advient de l'hôtel indépendant.⁹²
C'est le constat central de cette mâchoire, et il porte sur la donnée plus que sur le crédit. Le champ de l'enquête de la Banque de France commence à dix salariés : les très petites entreprises, où se trouvent la plupart des hôtels indépendants, n'y figurent pas. Elle n'est pas ventilée par secteur. Nous n'avons pas trouvé de statistique publique sur la taille des crédits hôteliers, leur durée, leur quotité, les garanties qui les adossent ou le coût d'une rénovation par chambre. Le crédit bancaire n'est d'ailleurs pas la seule dette disponible : la dette privée, apportée par des fonds plutôt que par des banques, en est une autre forme, avec ses propres exigences de remboursement et de levier. Nous n'avons trouvé aucune donnée publique sur sa part dans le financement hôtelier français. Le recul est mesuré : le parc indépendant compte 12,2 % d'hôtels de moins qu'en 2019 (3.3.2). Le mécanisme ne l'est pas, du moins publiquement. Si la capacité à se financer du segment qui représente trois hôtels sur quatre, avec 28 chambres en moyenne, est mesurée, aucune publication ne nous en est connue.⁹³
Le coût du crédit, lui, remonte. Le 11 juin 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base, première hausse depuis 2023, pour contrer une inflation ravivée par le conflit au Moyen-Orient. Le 10 septembre, elle les a relevés à nouveau : le taux de la facilité de dépôt atteint 2,50 %. Les taux longs ont monté eux aussi : le taux d'État à dix ans atteint 4,44 % en moyenne en septembre, contre 3,37 % en 2025 (4.3). L'endettement des entreprises françaises (toutes branches confondues) étant majoritairement à taux fixe et à maturité longue, la dette en place amortit le choc ; la dette nouvelle, celle qui financerait une rénovation, se contracte aux conditions du jour.⁹⁴
Reste le renoncement. L'enquête nationale de la Banque de France trouve peu d'autocensure,⁹² et nous ne connaissons pas d'enquête propre au secteur hôtelier. Ce que l'on peut dire est plus simple : un crédit non demandé n'est jamais obtenu. Cela suffit à fonder une recommandation, que la Section 9 reprend : préparer le dossier avant d'en avoir besoin.
3.3.4 — Le capital est revenu ; les fonds restent calibrés au-dessus du parc
Voici le paradoxe qui fait de cette mâchoire la charnière vers la Section 4. Le capital ne manque pas. Les transactions hôtelières ont atteint un volume record en 2025 (3.1.4). Il est sélectif, et sa sélectivité épouse la ligne de fracture du parc : il va à l'actif de premier rang repositionnable, à l'actif rare (mâchoire 1), au dossier institutionnel.
Les instruments conçus pour le reste du parc partagent un trait : leurs conditions d'accès. Le fonds France Investissement Tourisme 2, doté de 240 millions d'euros par la Banque des Territoires, la Banque européenne d'investissement et Bpifrance, investit en fonds propres de 500 000 euros à 10 millions d'euros. Il réserve ses interventions aux entreprises de plus de trois ans réalisant plus de 3 millions d'euros de chiffre d'affaires.⁹⁵ Son successeur, France Investissement Tourisme 3, doté de 200 millions d'euros, annonce des tickets de 500 000 euros à 15 millions d'euros en capital-développement ; sa première opération majeure a porté sur un portefeuille de treize hôtels économiques sous enseigne, exploités par le groupe MyHotels.⁹⁶ Or le chiffre d'affaires moyen d'une entreprise hôtelière était d'environ 935 000 euros en 2019, dernier exercice non perturbé ; la médiane est vraisemblablement plus basse.⁹⁷ Pour franchir le seuil de 3 millions d'euros du fonds France Investissement Tourisme 2, un hôtel de 28 chambres devrait réaliser près de 300 euros de chiffre d'affaires par chambre et par jour ; le revenu hébergement moyen par chambre disponible était de 82,4 euros au premier semestre 2026.⁹⁸ Les prêts de Bpifrance sont, eux, à la portée d'un hôtel de 28 chambres par leur montant ; leur condition est ailleurs. Le Prêt Hôtellerie de Bpifrance, octroyé sans garantie sur les actifs de l'entreprise ni sur le patrimoine du dirigeant, est plafonné à 400 000 euros et doit être adossé, à parts égales, à un financement partenaire. Le Prêt Tourisme, jusqu'à 2 millions d'euros, doit lui aussi être associé à un financement extérieur d'un montant au moins égal (Section 4). Les instruments conçus pour qui manque de garanties supposent donc d'avoir déjà réuni ce cofinancement auprès d'une banque ou d'investisseurs.
Le capital spécialisé suit la même pente. EXTENDAM s'est construit en investissant dans l'hôtellerie économique des villes françaises de taille intermédiaire. Selon sa direction commerciale, il vise désormais des actifs d'une valeur de 20 à 60 millions d'euros, dans les capitales européennes et les grandes villes du continent ; il y a sept ou huit ans, il investissait surtout dans les petites villes de province.⁹⁹ L'acteur le mieux placé pour servir le cœur de parc est monté d'un étage.
Ce n'est pas un refus. C'est un calibrage. Chaque instrument, pris isolément, obéit à sa propre logique de risque. Pris ensemble, ils laissent sans véhicule naturel l'actif qui en a le plus besoin. C'est la polarisation par le financement : non une pénurie de capital, mais une bifurcation. La Section 4 dira qui sont ces investisseurs, et pourquoi ils choisissent ainsi.
Notes et sources
- ⁷⁹ Fédération bancaire française, Le financement des entreprises, septembre 2026 (remboursements de prêts garantis par l'État à fin mai 2026), mis en ligne le 17 septembre 2026. ↩
- ⁸⁰ Albéric de Montgolfier, Projet de loi de finances pour 2026 : Engagements financiers de l'État, Sénat, rapport général n° 139 (2025-2026), tome III, annexe 12, 24 novembre 2025, d'après les estimations de la direction générale du Trésor. Pertes projetées sur 2020-2028. ↩
- ⁸¹ Altares, « Défaillances d'entreprises : les TPE restent les plus fragiles au 2ᵉ trimestre 2026 », 16 juillet 2026. ↩
- ⁸² Banque de France, Fascicule de résultats sectoriels, année 2024, secteur 55 – Hébergement, coll. « Fascicules d'indicateurs sectoriels », 27 novembre 2025. Valeurs médianes. Endettement financier, brut puis net de la trésorerie active, rapporté aux capitaux propres appelés ; autofinancement rapporté aux revenus répartis ; investissement d'exploitation rapporté à la valeur ajoutée. ↩
- ⁸³ Altares, Étude de défaillances et sauvegardes des entreprises en France, trimestre 4 et bilan 2025, 20 janvier 2026, secteur CHR (hébergement, restauration, débits de boissons), 2022-2024. Pour 2022 : Altares, Étude de défaillances et sauvegardes des entreprises en France, trimestre 4 et bilan 2023, janvier 2024 (5 516 ; une édition ultérieure, reprise par le GHR, donne 5 358 après révision). ↩
- ⁸⁴ Altares, « Défaillances et sauvegardes d'entreprises : 4ᵉ trimestre et bilan 2025 », communiqué, 20 janvier 2026 (restauration, quatrième trimestre 2025). ↩
- ⁸⁵ Altares, Étude de défaillances et sauvegardes des entreprises en France, trimestre 4 et bilan 2025, 20 janvier 2026 ; Altares, « Défaillances et sauvegardes d'entreprises : 4ᵉ trimestre et bilan 2025 », communiqué, 20 janvier 2026. ↩
- ⁸⁶ Altares, Étude de défaillances et sauvegardes des entreprises en France au 1ᵉʳ trimestre 2026, 14 avril 2026 ; Altares, « Défaillances d'entreprises : les TPE restent les plus fragiles au 2ᵉ trimestre 2026 », communiqué, 16 juillet 2026. ↩
- ⁸⁷ Altelis, « État des lieux de l'hôtellerie française en 2025 », 24 juillet 2025 ; Coach Omnium, Panorama 2026 de l'hôtellerie en France, 35ᵉ édition annuelle, 8 mars 2026. Les deux recensements s'arrêtent à des années différentes. ↩
- ⁸⁸ Groupement des hôtelleries & restaurations de France (GHR), communiqué, juillet 2025, repris par L'Écho touristique. Donnée rapportée par la profession, non issue d'une série publiée et documentée par la Banque de France. ↩
- ⁸⁹ Robin Horri, Le financement de l'immobilier commercial par les banques françaises en 2025, Autorité de contrôle prudentiel et de résolution, Analyses et synthèses n° 184, 24 juillet 2026. Les hôtels y sont agrégés aux locaux commerciaux. ↩
- ⁹⁰ Banque de France, Accès des entreprises au crédit, deuxième trimestre 2026, 23 juillet 2026. Champ : PME de 10 à 249 salariés ; les très petites entreprises n'y figurent pas et aucune ventilation sectorielle n'est publiée. ↩
- ⁹¹ Rexecode et Bpifrance Le Lab, Trésorerie, investissement et croissance des PME / TPE, baromètre trimestriel, 19 mai 2026 et 18 septembre 2026 ; Rexecode, « La trésorerie des PME/TPE tient le choc, moins leurs projets d'investissement », 18 septembre 2026. Champ : entreprises de 1 à 249 salariés. La ventilation sectorielle, que l'éditeur juge fragile, n'est pas utilisée. ↩
- ⁹² Banque de France, « Financement des entreprises - 2026-07 », 9 septembre 2026 ; sur l'autocensure, Observatoire du financement des entreprises, Rapport annuel de l'Observatoire du financement des entreprises 2025 (« La situation des entreprises : un financement assuré mais une vigilance nécessaire face à des incertitudes renforcées qui justifient une évolution de l'accompagnement »), 23 octobre 2025, d'après l'enquête de la Banque de France sur l'accès des entreprises au crédit (deuxième trimestre 2025). ↩
- ⁹³ INSEE, « Parc et fréquentation des hôtels. Données annuelles 2025 », Chiffres-clés, 23 juillet 2026. Calcul Dalmagne Performance : 316 400 chambres ÷ 11 253 hôtels indépendants ≈ 28,1 ; 11 253 ÷ (11 253 + 3 634 hôtels de chaîne) ≈ 75,6 %. Moyennes mensuelles sur l'année, champ de l'enquête de fréquentation. ↩
- ⁹⁴ Banque centrale européenne, « Combined monetary policy decisions and statement », 11 juin 2026 ; Banque centrale européenne, « Monetary policy decisions », communiqué, 10 septembre 2026 (cette dernière en vigueur le 16 septembre). Fédération bancaire française, Le financement des entreprises, septembre 2026, p. 11 (structure de la dette des entreprises, sans ventilation sectorielle). ↩
- ⁹⁵ Banque des Territoires, Banque européenne d'investissement et Bpifrance, « Le fonds France Investissement Tourisme 2 (FIT 2) porté à 240 M€ par la Banque des Territoires, la Banque européenne d'investissement (BEI) et Bpifrance », communiqué, Paris, 2 mars 2023 ; fiche du dispositif, mise à jour du 31 août 2025. ↩
- ⁹⁶ Caisse des Dépôts, « Bpifrance : le fonds France Investissement Tourisme 3 investit dans 13 hôtels », 14 novembre 2023 (groupe MyHotels). Bpifrance, Panorama Tourisme, mai 2025, p. 11 (entretien avec Serge Mesguich, directeur du fonds France Investissement Tourisme). ↩
- ⁹⁷ INSEE, « Fiche secteur 551 - Hôtels et hébergement similaire », Fiches sectorielles - 2020 (dispositif Ésane), 3 mars 2023, données 2019. Calcul Dalmagne Performance : 19 609,4 M€ de chiffre d'affaires hors taxes ÷ 20 978 entreprises ≈ 935 000 €. ↩
- ⁹⁸ Calcul Dalmagne Performance : 3 000 000 € ÷ (28 chambres × 365 jours) ≈ 294 € ; revenu par chambre disponible : MKG Consulting, Hotel Industry Trend (HIT) Report, premier semestre 2026. Le chiffre d'affaires inclut la restauration et les services annexes, quand le revenu par chambre ne couvre que l'hébergement : l'écart reste d'un facteur supérieur à trois. ↩
- ⁹⁹ Agnieszka Miloud, directrice commerciale d'EXTENDAM, entretien, « Hôtellerie européenne : EXTENDAM renforce sa gamme du Club Deal aux solutions institutionnelles », Club Patrimoine, 18 juin 2026 ; EXTENDAM, communiqué, 27 avril 2021. Entretien publié par un distributeur. ↩
- ᵈ INSEE, enquête de fréquentation dans l'hôtellerie, séries mensuelles du nombre d'hôtels (BDM 010609562) et du nombre d'hôtels de chaîne (BDM 010609559), France métropolitaine, mise à jour du 10 septembre 2026 ; Altelis, « État des lieux de l'hôtellerie française en 2025 », 24 juillet 2025 ; Coach Omnium, Panorama 2026 de l'hôtellerie en France, 35ᵉ édition annuelle, 8 mars 2026. Calcul Dalmagne Performance : hôtels indépendants = ensemble des hôtels moins hôtels de chaîne, mois de juin pour neutraliser la saisonnalité. Les recensements ne se contredisent pas, ils s'arrêtent à des années différentes : Altelis (environ 1 100 fermetures nettes) couvre 2019-2024, où l'INSEE mesure −1 114 hôtels ; Coach Omnium (environ 1 430) couvre 2019-2025, où l'INSEE mesure −1 419. La base de capacité de l'INSEE ne permet pas ce suivi, car son harmonisation européenne crée une rupture de série entre 2023 et 2024. Entre juin 2025 et juin 2026, le nombre d'hôtels recensés progresse légèrement (15 531 puis 15 576, valeur provisoire) ; depuis 2019, le solde négatif est celui des indépendants. Réserve : l'enquête recense les hôtels ouverts. Valeur de juin 2019 arrondie à la dizaine ; juin 2026 provisoire. Ces chiffres relèvent de cadres distincts (hôtels ouverts de juin à juin, recensements annuels, solde de 2025, sorties annuelles brutes, capacité au 1ᵉʳ janvier) et ne s'additionnent pas. ↩
- ᵉ Juan Gallardo et Jeannette King, « Out of Recovery: Benchmarking the New Phase for European Hotels », HOTELS Magazine, 4 mars 2026 ; HotStats, « Revenue Steady as Costs Shape Margins Across Europe & Spain », 28 janvier 2026. Le résultat brut d'exploitation hôtelier (Gross Operating Profit, GOP), désigné ici par EBE, se mesure avant redevances de gestion, loyer, taxes foncières, assurance immeuble, frais de siège, service de la dette et amortissements ; il diffère de l'EBE du plan comptable général, calculé après loyer. HotStats mesure en 2025 une marge d'environ 36,5 % des recettes pour l'Europe et de 33,3 % pour l'Europe de l'Ouest ; il ne publie pas de valeur propre à la France, et la marge varie selon la catégorie et la taille. ↩
Publication
Publié le 15 octobre 2026 par Cédric Dallemagne, Associé fondateur, Dalmagne Performance, et Guest Lecturer, Les Roches Global Hospitality Education. Données arrêtées au 30 septembre 2026.
Remerciements : Taran Patel (Les Roches), Laurent Bonnet (Valther), Lloyd Smith (SteadiLev).